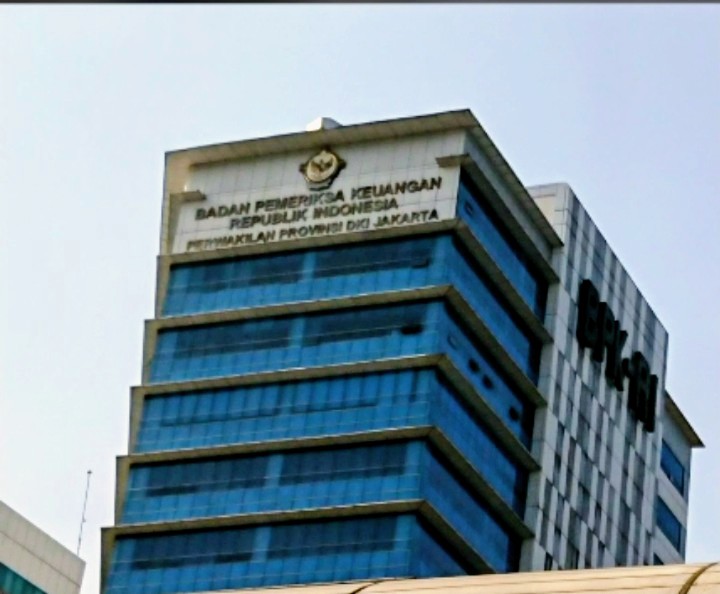
JAKARTA — Jurnalisia.com–Badan Pemeriksa Keuangan (BPK) resmi memulai pemeriksaan atas Laporan Keuangan Konsolidasian Badan Pengelola Investasi (BPI) Daya Anagata Nusantara (Danantara) Tahun Anggaran 2025. Langkah ini bertujuan menilai kewajaran penyajian laporan keuangan sekaligus memperkuat tata kelola dan akuntabilitas lembaga pengelola investasi negara tersebut.
Proses pemeriksaan ditandai dengan penyerahan Surat Tugas Pemeriksaan oleh Anggota VII BPK, Slamet Edy Purnomo, kepada CEO BPI Danantara, Rosan Roeslani, dalam agenda Grand Entry Meeting di Jakarta, Kamis (17/9/2026).
Slamet menegaskan bahwa audit ini mencakup BPI Danantara, PT Danantara Aset Manajemen (PT DAM), PT Danantara Investasi Manajemen (PT DIM), hingga seluruh jajaran Badan Usaha Milik Negara (BUMN).
”BPK berkomitmen mengawal tata kelola dan akuntabilitas BPI Danantara sebagai fondasi pelaporan keuangan yang berkualitas,” tegas Slamet.
Landasan Hukum dan Tahapan Audit
Pemeriksaan mengacu pada UU No. 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara, UU No. 15 Tahun 2006 tentang BPK, serta UU No. 19 Tahun 2003 tentang BUMN yang telah diperbarui melalui UU No. 16 Tahun 2025. Regulasi tersebut mewajibkan pertanggungjawaban keuangan Danantara diperiksa langsung oleh BPK.
Sebelumnya, BPI Danantara telah menyerahkan Laporan Keuangan Konsolidasian Tahun 2025 (unaudited) pada 20 Juli 2026. Setelah surat tugas terbit per 14 Agustus 2026, BPK merancang strategi pemeriksaan berbasis risiko (risk-based audit).
Fokus Pemeriksaan BPK
Audit ini dilakukan untuk menguji beberapa indikator utama guna menentukan opini akhir atas laporan keuangan:
- Kesesuaian Standar: Keselarasan penyusunan laporan dengan Standar Akuntansi Keuangan yang berlaku.
- Kepatuhan Regulasi: Pemenuhan seluruh ketentuan peraturan perundang-undangan.
- Pengendalian Intern: Efektivitas sistem pengendalian internal dalam mengantisipasi risiko kesalahan penyajian material, kecurangan (fraud), penyalahgunaan (abuse), maupun ketidakpatuhan.
- Kecukupan Pengungkapan: Kelengkapan rincian informasi keuangan yang disajikan kepada publik.
BPK meminta keterbukaan dari jajaran manajemen Danantara, BUMN, serta Kantor Akuntan Publik (KAP) komponen terkait akses data dan informasi selama audit berlangsung demi menjamin independensi serta kualitas hasil pemeriksaan.
Penulis
- Wartawan Senior
Artikel terbaru
 BisnisOktober 25, 2026Diduga Kongkalikong Sejak Awal, Proyek Mangkrak CV Mitra Konstruksi Ancam Jerat Hukum PPK dan Pemulihan Hak Masyarakat
 FokusOktober 25, 2026Lemhannas Dorong Pers Bangun Jurnalisme Kebangsaan Kawal Indonesia Emas 2045
 BisnisOktober 22, 2026Bareskrim Usut Dugaan Sabotase Blackout Batam–Bintan, 5 Orang Ditetapkan Sebagai Tersangka
 BisnisOktober 20, 2026Di Tengah Banjir Disinformasi, Wamenkomdigi Sebut Publik Butuh Pers Jernih dan Akurat